
มุมมองจากงานแสดงสินค้า: เมื่อ “ป้าย Smart Factory” ไม่ใช่จุดขายอีกต่อไป
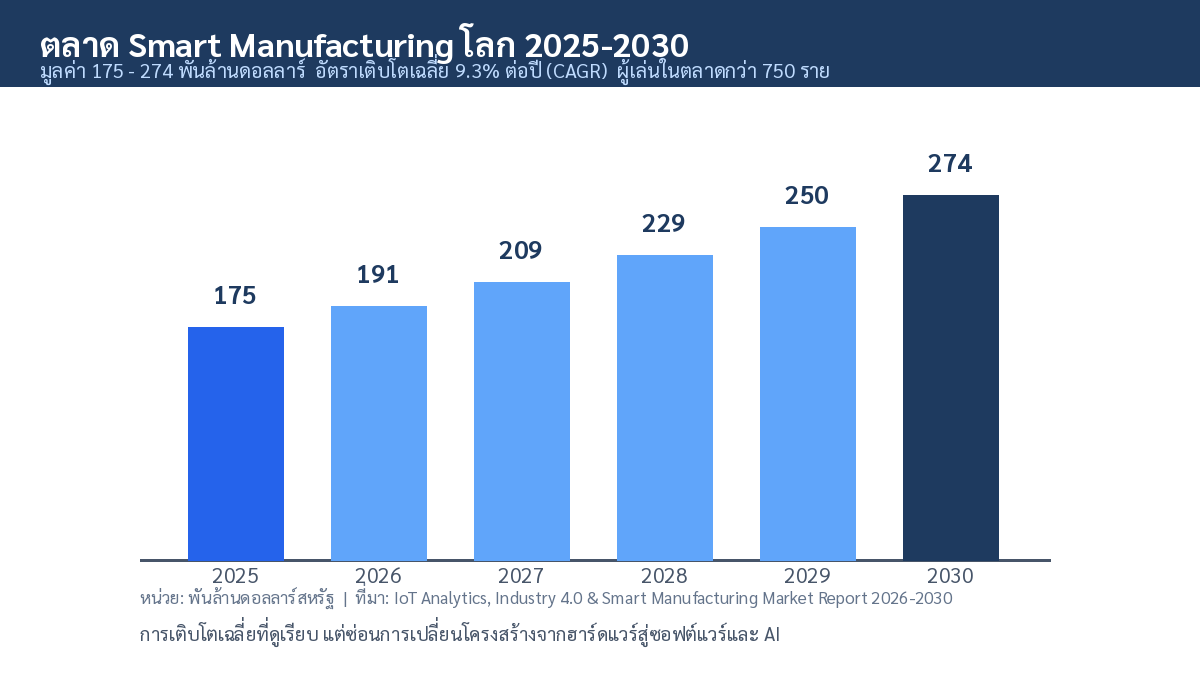
ปลายเดือนตุลาคมที่ผ่านมา งาน Smart Manufacturing 2026 ที่กรุงเทพฯ ปิดฉากลงด้วยบรรยากาศที่ต่างจากทุกปีที่ผ่านมา — ทุกบูธพูดเรื่องเดียวกันแต่ต่างคนต่างพูด: AI ที่ลงมือทำงานได้จริงบนพื้นโรงงาน ไม่ใช่ AI ในสไลด์นำเสนอ ปรากฏการณ์นี้สอดคล้องกับข้อมูลตลาดล่าสุดจากรายงาน Industry 4.0 & Smart Manufacturing Market Report 2026–2030 ของ IoT Analytics ที่ระบุว่าตลาดเทคโนโลยีการผลิตอัจฉริยะทั่วโลกในปี 2025 มีมูลค่า 175 พันล้านดอลลาร์สหรัฐ และจะเติบโตเฉลี่ย 9.3% ต่อปี (CAGR) จนแตะ 274 พันล้านดอลลาร์ในปี 2030 โดยมีผู้เล่นในตลาดมากกว่า 750 ราย
ตัวเลขนี้บอกอะไรมากกว่าที่เห็น เพราะเบื้องหลังอัตราการเติบโตที่ดู “เฉยๆ” คือการเปลี่ยนองค์ประกอบภายในตลาดอย่างรุนแรง — เงินกำลังไหลจากฮาร์ดแวร์ไปสู่ซอฟต์แวร์และ AI ผู้นำตลาด 10 อันดับแรกต่างเร่งเปลี่ยนตัวเองจากบริษัทขายเครื่องจักร ไปสู่สถาปัตยกรรมที่ขับเคลื่อนด้วยซอฟต์แวร์และผสาน AI (Software-defined, AI-infused architectures) ซึ่งเป็นการปรับตัวครั้งใหญ่ที่สุดของอุตสาหกรรมระบบอัตโนมัติตั้งแต่ยุค PLC ถือกำเนิด
5 แรงกดดันที่ทำให้โรงงาน “ต้อง” ลงทุน ไม่ใช่ “อยาก” ลงทุน
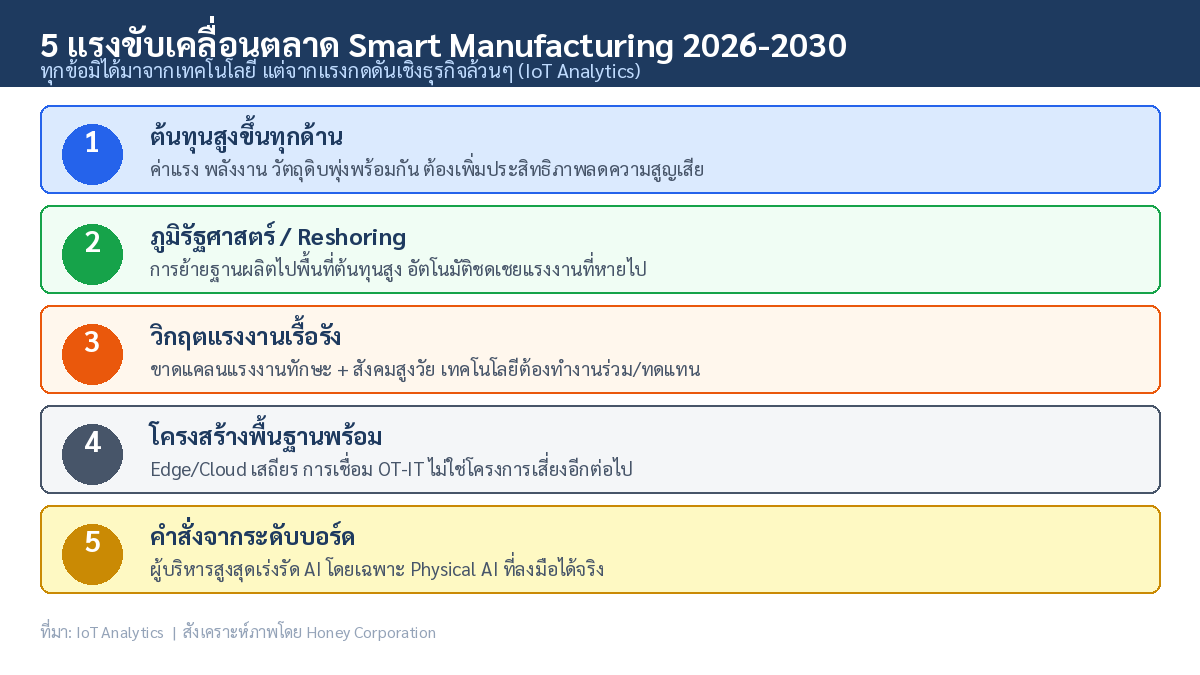
สิ่งที่น่าสนใจจากรายงานคือรายการแรงขับเคลื่อน — ไม่มีข้อไหนเป็นเรื่องเทคโนโลยีเลย ทั้งหมดเป็นแรงกดดันเชิงธุรกิจที่บีบให้ผู้ผลิตต้องลงมือ:
- ต้นทุนที่สูงขึ้นทุกด้าน: ค่าแรง พลังงาน และวัตถุดิบพุ่งพร้อมกัน เทคโนโลยีจึงกลายเป็นเครื่องมือเพิ่มประสิทธิภาพและลดความสูญเสีย ไม่ใช่ของตกแต่ง
- ภูมิรัฐศาสตร์และการย้ายฐานผลิต: กระแส Reshoring ผลักการผลิตกลับไปยังพื้นที่ต้นทุนสูง ระบบอัตโนมัติจึงเป็นคำตอบชดเชยแรงงานที่หายไป
- วิกฤตแรงงานเรื้อรัง: การขาดแคลนแรงงานทักษะและโครงสร้างประชากรที่สูงวัย บังคับให้เทคโนโลยีทำงานร่วมกับคนหรือทดแทนช่องว่าง
- โครงสร้างพื้นฐานที่พร้อมแล้วจริง: Edge Computing และ Cloud เสถียรพอที่การเชื่อม OT เข้ากับ IT ไม่ใช่โครงการเสี่ยงระเบิดเวลาอีกต่อไป
- เสียงสั่งการจากห้องบอร์ด: ผู้บริหารระดับสูงเร่งรัดให้ใช้ AI ในโรงงาน โดยเฉพาะกระแส Physical AI — ระบบที่รับรู้และลงมือในโลกกายภาพจริง
มุมมองของเรา: ช่วง 5 ปีที่ผ่านมา โรงงานไทยส่วนใหญ่ติดอยู่ที่ “ทดลอง” — มี pilot กระจัดกระจายแต่ไม่กล้าขยาย ปี 2026 คือจุดเปลี่ยนที่โครงสร้างพื้นฐานและความเข้าใจคนพร้อมตัวกันพอดี คำถามจึงไม่ใช่ “จะทำไหม” แต่เป็น “จะเริ่มจากจุดไหนให้เห็นผลก่อน”
Physical AI: จุดต่างของคลื่นลูกนี้
หากแกะรายงานอีกชั้น จะเห็นว่าเทคโนโลยีที่ดึงเงินลงทุนเร็วที่สุดไม่ใช่ AI แบบวิเคราะห์ข้อมูลเชิงรับ แต่เป็น Physical AI — AI ที่ปฏิสัมพันธ์กับโลกกายภาพ ตั้งแต่หุ่นยนต์มือใหม่ที่เรียนงานจากช่างฝีมือจริง ไปจนถึงระบบควบคุมที่ตัดสินใจปรับจังหวะไลน์ผลิตด้วยตัวเองจากข้อมูลเซ็นเซอร์ ระบบอัตโนมัติแบบเดิมทำตามคำสั่งที่มนุษย์เขียนไว้ล่วงหน้า แต่ Physical AI สังเกต ตีความ และลงมือ — นี่คือเส้นแบ่งที่ชัดเจนที่สุดระหว่าง Automation ยุคเก่ากับยุคที่กำลังมาถึง
อีกหนึ่งสัญญาณที่น่าจับตาคือรายงานขนานของ IoT Analytics ด้านตลาด AI อุตสาหกรรม ที่ระบุมูลค่า 43.6 พันล้านดอลลาร์ในปี 2024 จะโตด้วย CAGR ถึง 23% ต่อปี แตะ 153.9 พันล้านดอลลาร์ในปี 2030 — เกือบสองเท่าครึ่งของอัตราการเติบโตตลาด Smart Manufacturing โดยรวม แปลว่าส่วนที่เป็น AI กำลังกินสัดส่วนเพิ่มขึ้นเรื่อยๆ ในเครื่องของทั้งอุตสาหกรรม ขณะที่การใช้จ่าย AI ในภาคผลิตปัจจุบันยังคิดเป็นเพียง 0.1% ของรายได้ — ช่องว่างนี้คือพื้นที่แห่งโอกาสที่ยังเหลืออยู่มหาศาล
บทวิเคราะห์: โรงงานไทยควรอ่านตัวเลขนี้อย่างไร
จากประสบการณ์ทำงานกับโรงงานอุตสาหกรรมในไทยหลายรูปแบบ เรามองว่าตัวเลขตลาดโลกข้างต้นแปลเป็นข้อเท็จจริง 3 ข้อสำหรับผู้ประกอบการไทย:
| สัญญาณจากตลาดโลก | ความหมายต่อโรงงานไทย |
|---|---|
| ผู้นำตลาดเปลี่ยนจากขายฮาร์ดแวร์เป็นขายซอฟต์แวร์+AI | เครื่องจักรใหม่ที่ซื้อวันนี้ จะถูกประเมินคุณค่าที่ “ความสามารถเชื่อมต่อและวิเคราะห์ข้อมูล” ไม่ใช่แค่สเปกกลไก |
| CAGR ตลาด AI อุตสาหกรรม 23% เทียบภาพรวม 9.3% | ทักษะ data engineering และการเตรียมข้อมูลจากเครื่องจักรจะหายากและมีค่ามากขึ้นเร็วกว่าทักษะซ่อมบำรุงเชิงกล |
| การใช้จ่าย AI ยังคิดเป็นแค่ 0.1% ของรายได้ภาคผลิต | ผู้ที่เริ่มเก็บและจัดระเบียบข้อมูลเครื่องจักรตั้งแต่วันนี้ จะมี “วัตถุดิบ” พร้อมใช้ก่อนคู่แข่งหลายปี |
Key Takeaways
- ตลาด Smart Manufacturing โลกมุ่งหน้าจาก 175 พันล้านดอลลาร์ (2025) สู่ 274 พันล้านดอลลาร์ (2030) ที่ CAGR 9.3% ตามรายงาน IoT Analytics โดยมีผู้เล่นกว่า 750 ราย
- แรงขับเคลื่อนทั้ง 5 ข้อเป็นแรงกดดันเชิงธุรกิจล้วนๆ — ต้นทุน ภูมิรัฐศาสตร์ วิกฤตแรงงาน โครงสร้างพื้นฐานพร้อม และคำสั่งจากระดับบอร์ด
- Physical AI — ระบบ AI ที่รับรู้และลงมือในโลกกายภาพ — คือเทคโนโลยีศูนย์กลางของคลื่นลูกใหม่ ไม่ใช่ AI วิเคราะห์เชิงรับ
- ตลาด AI อุตสาหกรรมโต 23% ต่อปี (43.6 → 153.9 พันล้านดอลลาร์ ปี 2024→2030) เร็วกว่าภาพรวมตลาดเกือบ 2.5 เท่า
- การใช้จ่าย AI ในภาคผลิตยังคิดเป็นเพียง 0.1% ของรายได้ — ช่องว่างระหว่างศักยภาพกับการใช้จริงยังเปิดกว้างมาก
- สำหรับโรงงานไทย: การเริ่มเก็บและจัดระเบียบข้อมูลเครื่องจักรวันนี้ คือการสะสมวัตถุดิบเชิงแข่งขันที่จะย้อนกลับไม่ได้ในอีก 3–5 ปีข้างหน้า
Honey Corporation พร้อมให้คำปรึกษา
ทีมงานของเรามีความเชี่ยวชาญด้านระบบ IIoT และการวิเคราะห์ข้อมูลเครื่องจักรสำหรับ Smart Factory พร้อมออกแบบและติดตั้งระบบให้เหมาะกับธุรกิจของคุณ
📞 โทร: 09-23242995 | อีเมล: support@honey.co.th
เว็บไซต์: www.honey.co.th