
ปี 2026 ตลาดเทคโนโลยีการผลิตอัจฉริยะกำลังเปลี่ยนจาก “ความน่าตื่นเต้น” ไปเป็น “การแข่งขันจริง” รายงาน “Industry 4.0 & Smart Manufacturing Market Report 2026–2030” ฉบับล่าสุดจากสำนักวิเคราะห์ IoT Analytics ระบุว่า ตลาด Smart Manufacturing ทั่วโลกในปี 2025 มีมูลค่า 1.75 แสนล้านดอลลาร์สหรัฐ และจะเติบโตต่อด้วย CAGR 9.3% จนแตะ 2.74 แสนล้านดอลลาร์ภายในปี 2030 — เกือบ 1 แสนล้านดอลลาร์ของตลาดใหม่ที่จะเกิดขึ้นใน 5 ปี
ตัวเลขนี้ไม่ใช่แค่สถิติ แต่สะท้อนการตัดสินใจลงทุนของโรงงานนับหมื่นแห่งทั่วโลก รวมถึงโรงงานไทยที่กำลังยืนอยู่ที่จุดเลือกทาง ระหว่างการเปลี่ยนผ่านที่เลือกเอง กับการถูกคู่ค้าและคู่แข่งบังคับให้เปลี่ยนในภายหลัง
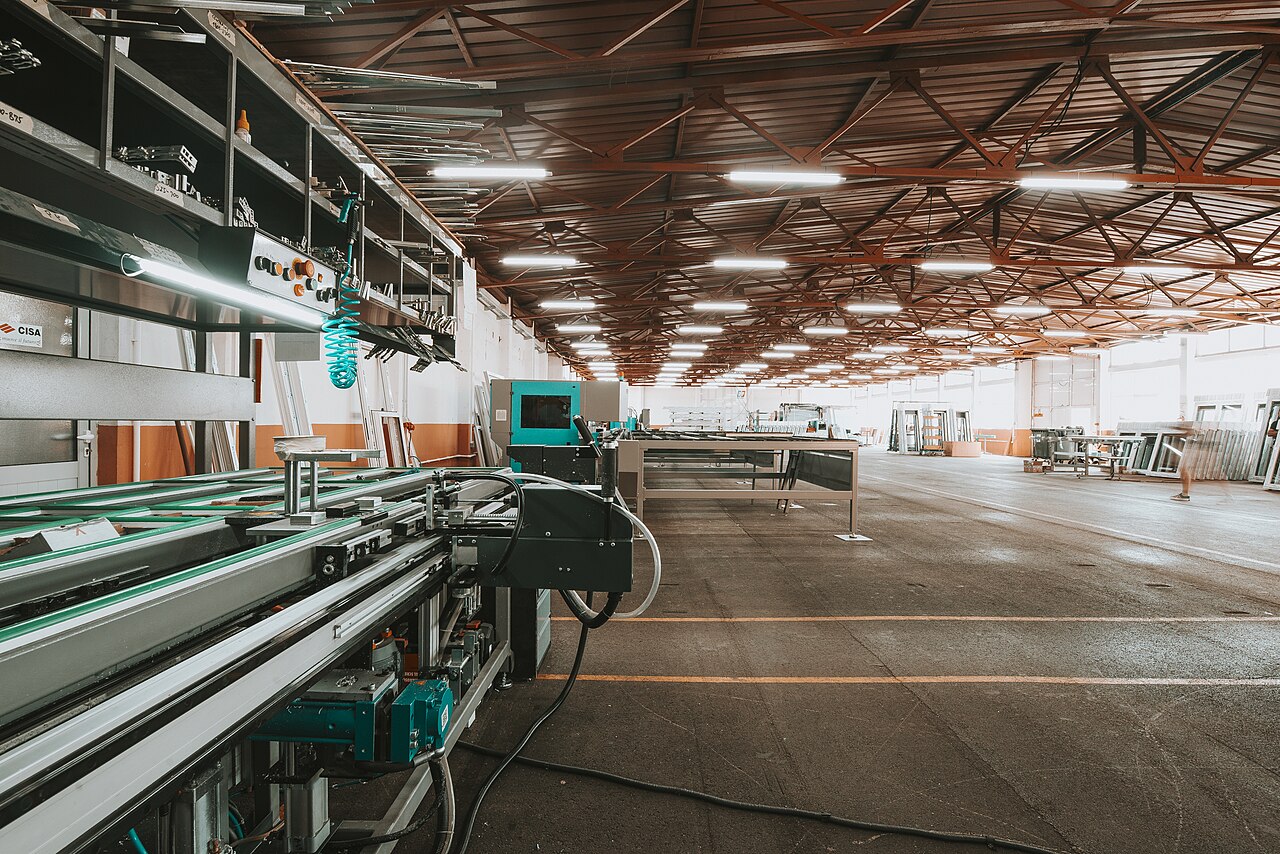
5 แรงขับเคลื่อนที่ทำให้ตลาดโตแบบ “หยุดไม่ได้”
การเติบโต 9.3% ต่อปีไม่ได้มาจากเทคโนโลยีเพียงอย่างเดียว แต่มาจากแรงกดดัน 5 ด้านที่เข้ามาพร้อมกัน:
- แรงกดดันด้านต้นทุน — ค่าแรง พลังงาน และวัตถุดิบที่สูงขึ้นต่อเนื่อง บีบให้ผู้ผลิตต้องหาเทคโนโลยีมาลดความสูญเสียและเพิ่มประสิทธิภาพ
- ภูมิรัฐศาสตร์และ Supply Chain — กระแสย้ายฐานผลิตกลับ (Reshoring) ไปยังประเทศต้นทุนสูง ทำให้ระบบอัตโนมัติกลายเป็นเงื่อนไขของการอยู่รอด ไม่ใช่ทางเลือก
- วิกฤตแรงงาน — การขาดแคลนแรงงานฝีมือและโครงสร้างประชากรที่เปลี่ยน บังคับให้เครื่องจักรทำงานร่วมกับคนหรือทดแทนตำแหน่งที่หาคนไม่ได้
- เทคโนโลยีพร้อมแล้ว — Edge Computing และ Cloud เสถียรพอที่จะเชื่อมโลก OT เข้ากับ IT ได้จริง ไม่ใช่แค่หน้ากระดาษ
- บอร์ดบริหารเร่ง AI — ผู้บริหารระดับสูงเร่งรัดให้นำ AI ลงสู่โรงงาน โดยเฉพาะกระแส Physical AI ที่เปลี่ยน AI จาก “ตัววิเคราะห์ข้อมูล” เป็น “ระบบที่ลงมือทำงานจริงบนพื้นโรงงาน”
เมื่อผู้ขายเทคโนโลยีรายใหญ่เปลี่ยนสายพันธุ์: จากฮาร์ดแวร์สู่ซอฟต์แวร์
หนึ่งในสัญญาณที่สำคัญที่สุดของปี 2026 คือการเปลี่ยนยุทธศาสตร์ของผู้จำหน่ายเทคโนโลยีชั้นนำกว่า 750 รายในตลาดนี้ บริษัทยักษ์ใหญ่ 10 อันดับแรกต่างมีจุดยืนตรงกันคือ เปลี่ยนจากบริษัทฮาร์ดแวร์ ไปสู่สถาปัตยกรรมที่ขับเคลื่อนด้วยซอฟต์แวร์และผสมผสาน AI (Software-defined, AI-infused architectures) เป้าหมายปลายทางคือ “โรงงานอัตโนมัติที่สั่งการด้วยการรับรู้” (Perception-driven autonomous operations)
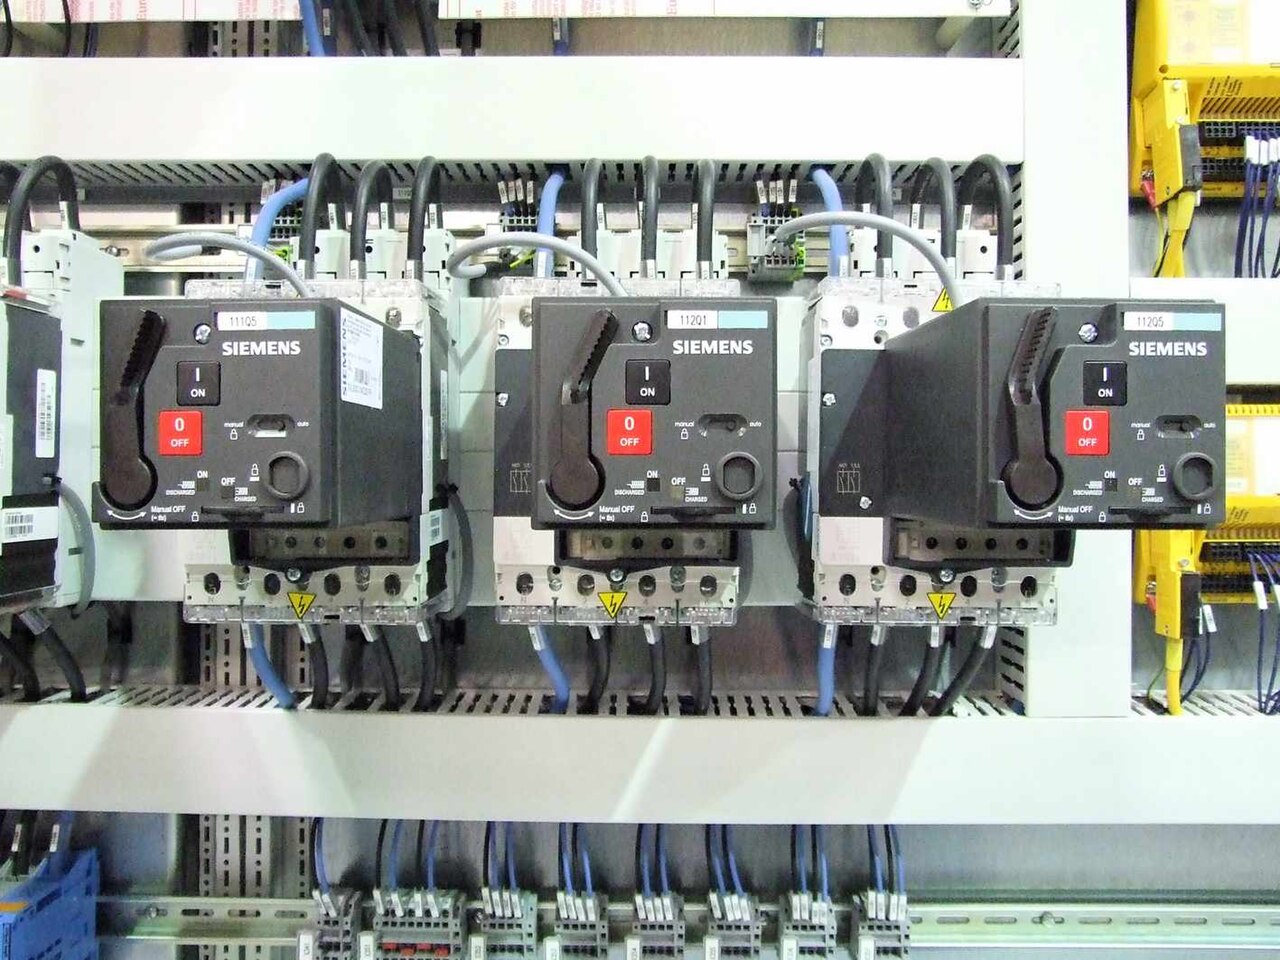
สำหรับโรงงานไทย นี่คือข่าวดีและข่าวร้ายพร้อมกัน ข่าวดีคือเทคโนโลยีจะถูกลงและเข้าถึงง่ายขึ้น ข่าวร้ายคือความได้เปรียบจะไม่ได้มาจากการ “ซื้อเครื่องจักรดีที่สุด” อีกต่อไป แต่มาจาก ความสามารถในการผสานระบบ (System Integration) และการบริหารข้อมูล — ด้านที่หลายโรงงานยังเป็นจุดอ่อน
ตารางเปรียบเทียบ: โรงงาน 2 แบบในตลาดที่โต 9.3%
| มิติ | โรงงานแบบเดิม | โรงงานที่จับเทรนด์ถูกทิศ |
|---|---|---|
| จุดตัดสินการลงทุน | ราคาเครื่องจักร | ต้นทุนรวมตลอดอายุ + ความสามารถผสานระบบ |
| ข้อมูลการผลิต | กระจายอยู่ใน island ของแต่ละเครื่องจักร | ไหลรวมเป็นชั้นข้อมูลกลาง เรียกใช้ได้ทั้งโรงงาน |
| การบำรุงรักษา | ซ่อมเมื่อเสีย หรือตามรอบเวลา | ตัดสินใจจากข้อมูลสภาพเครื่องจักรแบบเรียลไทม์ |
| บทบาท AI | ยังเป็นโปรเจกต์นำร่อง | ฝังอยู่ในงานประจำวัน ตั้งแต่ตรวจคุณภาพถึงวางแผนผลิต |
| ความเสี่ยงเมื่อตลาดเปลี่ยน | สูง — ติดกับดักเทคโนโลยีเดิม | ต่ำ — สถาปัตยกรรมยืดหยุ่น เปลี่ยนเฟสต่อไปได้ |
ที่มา: สังเคราะห์จาก IoT Analytics, Industry 4.0 & Smart Manufacturing Market Report 2026–2030
เกณฑ์ตัดสินว่าโรงงานคุณ “อยู่ฝั่งไหน” ของตลาด
จากประสบการณ์ของทีมงาน Honey Corporation ที่ทำงานกับโรงงานอุตสาหกรรมหลากหลายประเภทในไทย เราพบว่าปัญหาไม่ได้อยู่ที่การขาดเทคโนโลยี แต่อยู่ที่การขาด “แผนที่” — โรงงานหลายแห่งซื้อ IIoT Platform มาก่อนที่จะรู้ด้วยซ้ำว่าปัญหาจริงของตัวเองคืออะไร คำถาม 4 ข้อนี้ช่วยให้ตัดสินใจได้ตรงจุด:
- ข้อมูลเครื่องจักรของคุณเดินทางถึงผู้ตัดสินใจในกี่นาที? ถ้าคำตอบคือ “พรุ่งนี้” หรือ “สัปดาห์หน้า” คุณกำลังเสียโอกาสแข่งขันทุกวัน
- หยุดโรงงานครั้งล่าสุดกี่ชั่วโมง และรู้สาเหตุจริงภายในกี่นาที? ระบบ IIoT ที่ดีไม่ได้แค่ “รู้ว่าเสีย” แต่ต้องชี้จุดสาเหตุได้ก่อนที่ความเสียหายจะขยาย
- คุณมี “ชั้นข้อมูลกลาง” หรือยัง? สถาปัตยกรรมแบบ Unified Namespace ที่เราได้เขียนถึงในบทความก่อนหน้า คือรากฐานที่ทำให้ AI ทำงานได้จริง ไม่ใช่แค่ dashboard สวยๆ
- แผนเปลี่ยนผ่านของคุณมีกี่เฟส และแต่ละเฟสวัดผลด้วยอะไร? โครงการที่ไม่มีตัวชี้วัดชัดเจนตั้งแต่ต้น มักจบลงด้วยการถูกทอดทิ้งกลางทาง
Key Takeaways — สรุปสำหรับผู้บริหารโรงงาน
- ตลาด Smart Manufacturing โตจาก 1.75 แสนล้านดอลลาร์ (2025) สู่ 2.74 แสนล้านดอลลาร์ในปี 2030 ด้วย CAGR 9.3% ตามรายงาน IoT Analytics — เกือบ 1 แสนล้านดอลลาร์คือมูลค่าใหม่ที่จะถูกแบ่งกันใน 5 ปี
- แรงขับเคลื่อนหลัก 5 ด้าน: ต้นทุน ภูมิรัฐศาสตร์ วิกฤตแรงงาน ความพร้อมเทคโนโลยี และแรงกดดันจากผู้บริหารให้ใช้ AI — โดยเฉพาะ Physical AI ที่ลงมือทำงานจริง
- ผู้ขายรายใหญ่เปลี่ยนจากฮาร์ดแวร์ไปซอฟต์แวร์ — ความได้เปรียบของโรงงานจึงย้ายไปอยู่ที่ความสามารถด้าน System Integration และการบริหารข้อมูล ไม่ใช่การซื้อเครื่องจักรแพงที่สุด
- โรงงานไทยไม่จำเป็นต้องลงทุนทุกอย่างพร้อมกัน — เริ่มจากการทำให้ข้อมูลไหลได้ก่อน (ชั้นข้อมูลกลาง) แล้วค่อยเพิ่ม AI ทีละ use case ที่วัดผลได้
- จุดเริ่มต้นที่ดีที่สุดคือประเมินตัวเองก่อนซื้อของ — การประเมิน Digital Maturity ช่วยให้เห็นว่าจุดอ่อนจริงอยู่ที่ไหน ก่อนที่งบประมาณจะหมดไปกับเทคโนโลยีที่ไม่ตอบโจทย์
ตลาดที่โต 9.3% ต่อปีไม่รอใคร แต่การกระโดดเข้าหาเทคโนโลยีโดยไม่มีแผน ก็คือวิธีเร็วที่สุดในการเสียเงิน ความต่างระหว่างผู้ชนะและผู้แพ้ในตลาดนี้ ไม่ได้อยู่ที่ขนาดโรงงาน แต่อยู่ที่ความชัดเจนของแผนและความสม่ำเสมอในการลงมือ
Honey Corporation พร้อมให้คำปรึกษา
ทีมงานของเรามีความเชี่ยวชาญด้านระบบ IIoT, System Integration และการประเมิน Digital Maturity สำหรับโรงงานอุตสาหกรรม พร้อมออกแบบแผนเปลี่ยนผ่านสู่ Smart Factory ทีละเฟสให้เหมาะกับธุรกิจของคุณ
📞 โทร: 09-23242995 | อีเมล: support@honey.co.th
เว็บไซต์: www.honey.co.th