
ทุกครั้งที่พูดถึง DCS ในที่ประชุม Digital Transformation มักมีเสียงถามว่า “ยุค Cloud แล้ว ใครยังใช้ DCS อยู่อีก” — คำตอบจากตัวเลขตลาดชัดเจนกว่าที่คิด: รายงานของ MarketsandMarkets ระบุว่าตลาด DCS โลกอยู่ที่ 21.58 พันล้านดอลลาร์ในปี 2025 และจะแตะ 29.32 พันล้านดอลลาร์ภายในปี 2030 (CAGR 6.3%) นี่ไม่ใช่ตลาดของเทคโนโลยีใกล้ตาย แต่เป็นตลาดที่กำลังเปลี่ยนรูปแบบ — และโรงงานไทยควรอ่านให้ขาดก่อนตัดสินใจลงทุน
DCS ไม่ได้แข่งกับ PLC — มันเกิดมาเพื่อโจทย์คนละแบบ
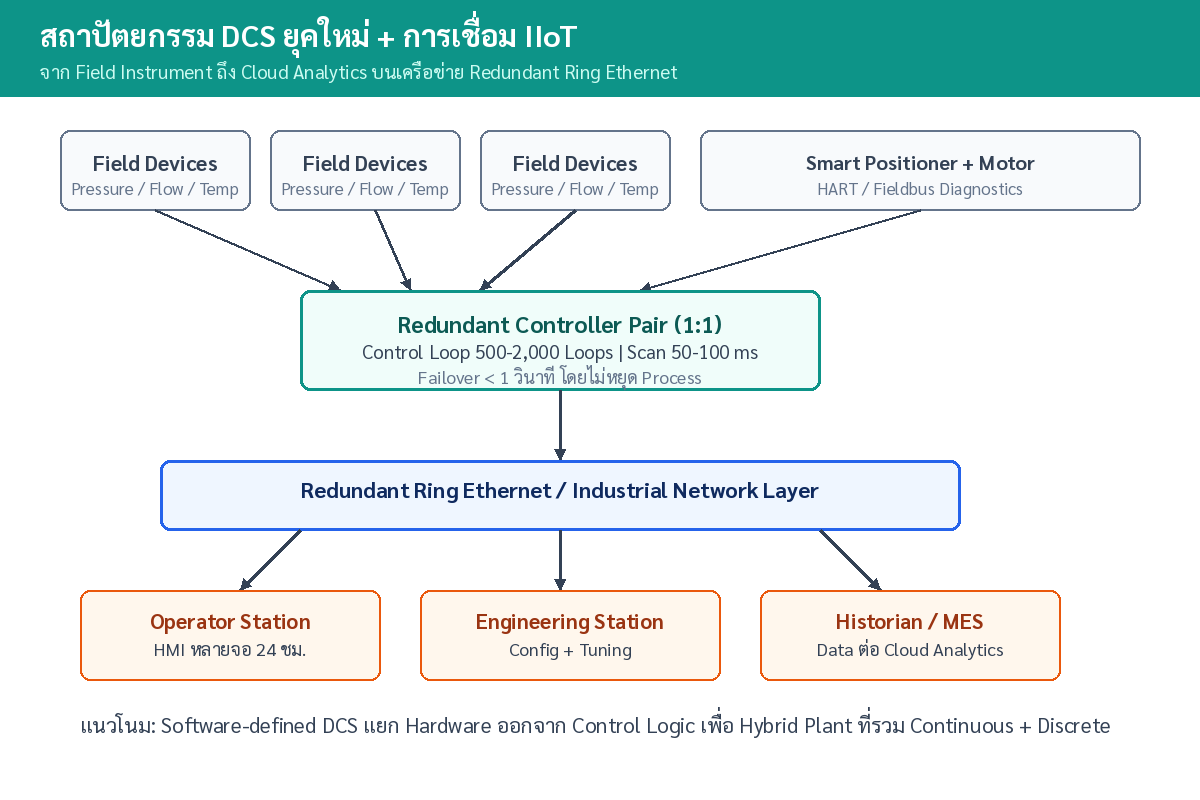
PLC เกิดมาเพื่อ Logic แบบ Discrete (เปิด-ปิด, Sequence) ส่วน DCS เกิดมาเพื่อ Continuous Process Control — โรงไฟฟ้า, ปิโตรเคมี, โรงงานเคมี, น้ำตาล และอาหารเครื่องดื่ม ที่ต้องรัน 24/7 โดยมี Regulatory Loop หลายร้อยถึงหลายพัน Loop พร้อมกัน ความต่างที่สำคัญไม่ใช่ความเร็ว Scan แต่คือ Availability ระดับ 99.99% ที่มาจาก Redundancy ทุกชั้น — Controller, Power Supply, Network และ I/O — รวมถึงการ Failover ที่เกิดขึ้นในเวลาไม่ถึง 1 วินาทีโดย Process ไม่หยุด
สิ่งที่ตัวเลขตลาดบอกเบื้องหลัง
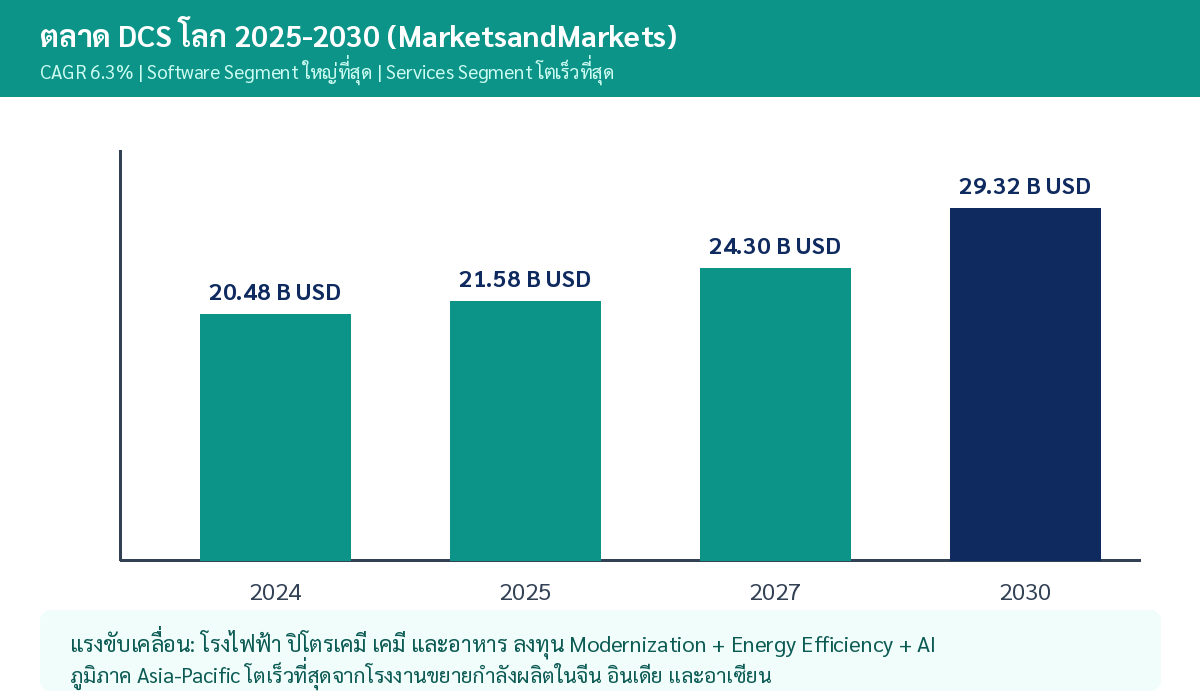
สามข้อสังเกตจากรายงานที่ Honey Corporation มุมมองว่าสำคัญกับโรงงานไทย: (1) Software Segment มีส่วนแบ่งใหญ่ที่สุด — DCS ทุกวันนี้ขายค่าที่สุดคือ Software: Advanced Control, Alarm Management, Analytics ไม่ใช่กล่อง Hardware (2) Services Segment โตเร็วที่สุด — สะท้อนว่าฐานติดตั้งเดิมใหญ่มากและเจ้าของโรงงานเลือก Modernize แทนที่จะรื้อทั้งระบบ (3) Continuous Process ยังครองส่วนแบ่งหลัก — เพราะอุตสาหกรรมที่หยุดเครื่องหนึ่งวันเสียเป็นสิบล้าน ยอมจ่ายเพื่อ Availability และ Stability เสมอ
ข้อวิเคราะห์: DCS ของปี 2026 ไม่ใช่ DCS ของ 20 ปีก่อน
| มุมมอง | DCS ดั้งเดิม (2000s) | DCS ยุค IIoT (ปัจจุบัน) |
|---|---|---|
| สถาปัตยกรรม | Closed, ผูกกับผู้ขายรายเดียวทั้งชุด | Software-defined, เปิด OPF UA / API เชื่อมระบบภายนอกได้ |
| ข้อมูล | Historian เก็บไว้ดูย้อนหลังเท่านั้น | Data Pipeline ส่งต่อ Cloud Analytics / AI / Digital Twin แบบใกล้ Real-time |
| การเชื่อมต่อ | Fieldbus แบบเฉพาะทาง | Ethernet-APL, WirelessHART เพิ่ม — Smart Device Diagnostics ขึ้นมาบนหน้าจอ Operator |
| ความปลอดภัยไซเบอร์ | Isolated โดยความบังเอิญ (ไม่มีใครต่อ) | บรรจุ Network Segmentation และ Security Monitoring ตามแนว IEC 62443 เป็นส่วนหนึ่งของระบบ |
นี่คือเหตุผลที่คำถาม “DCS หรือ Cloud” ผิดตั้งแต่ต้น — ทิศทางจริงคือ Hybrid: Control Loop เร็วๆ ยังอยู่ที่ Controller ระดับสนามเพื่อความ Deterministic ส่วน Analytics, Optimization ข้ามโรงงาน และ Digital Twin รันบนชั้น Cloud/Edge ที่วาดคั่นกลางไว้ชัดเจนด้วย API มาตรฐาน
Key Takeaways
- ตลาด DCS โตต่อเนื่อง 21.58 เป็น 29.32 พันล้านดอลลาร์ (2025-2030, CAGR 6.3%) — เทคโนโลยีนี้ยังไกลจะตาย
- คุณค่าของ DCS อยู่ที่ Availability 99.99% จาก Redundancy ทุกชั้น — ไม่ใช่ความเร็ว Scan อย่าง PLC
- Software Segment ใหญ่สุดและ Services โตเร็วสุด — สัญญาณว่าโรงงานเลือก Modernize ระบบเดิมมากกว่ารื้อใหม่
- DCS ยุคใหม่เปิดด้วย OPC UA และ API — เชื่อม Digital Twin, AI Analytics และ Cloud ได้โดยไม่ทำลาย Real-time Control
- คำถาม “DCS vs Cloud” ผิดตั้งแต่ต้น — คำตอบจริงคือสถาปัตยกรรม Hybrid: Control ที่สนาม, Analytics บน Cloud/Edge
- โรงงานไทยที่ใช้ DCS อายุ 15-20 ปี ควรวางแผน Migration เป็นช่วงๆ — เพราะ Spare Parts และคนรู้ระบบกำลังหายากขึ้นเรื่อยๆ
ทีมงาน Honey Corporation ให้คำปรึกษาการ Integrate ระบบควบคุมกระบวนการผลิตกับชั้นข้อมูล IIoT — ตั้งแต่การเชื่อม DCS/SCADA เดิมเข้ากับ Data Platform ใหม่ ไปจนถึงการวางสถาปัตยกรรม Hybrid ที่ Control ยังเสถียรแต่ข้อมูลเปิดใช้งานได้เต็มที่
Honey Corporation พร้อมให้คำปรึกษา
ทีมงานของเรามีความเชี่ยวชาญด้านระบบ DCS และการ Integrate ระบบควบคุมกระบวนการผลิตเข้ากับ IIoT พร้อมออกแบบและติดตั้งระบบให้เหมาะกับธุรกิจของคุณ ประเมินระบบเบื้องต้นฟรี ไม่มีข้อผูกมัด
📞 โทร: 09-23242995 | อีเมล: support@honey.co.th
เว็บไซต์: www.honey.co.th